2026-09-20 星期日
2026-09-16 12:18:37
鲁南经济网讯 9月初,红靶心智战略走进山东平邑。这里是中国最知名的“金银花之乡”,产量占全国60%,交易量更达80%(官方数据)。光鲜的数字背后,我们却看到藏在深处的产业之隐痛。
穿行于博物馆、交易市场,与种植户和协会负责人交谈后,一个强烈的感受挥之不去:这是一个产量规模与产业价值极不对等的产区。一个明显的发现:在平邑县城的街巷中,面向消费者的金银花专营店近乎于无,本地业态多为面向药企的药材代收点和大宗交易平台,产业链的附加值如沙地之水,尚未渗出地表便被吸干。
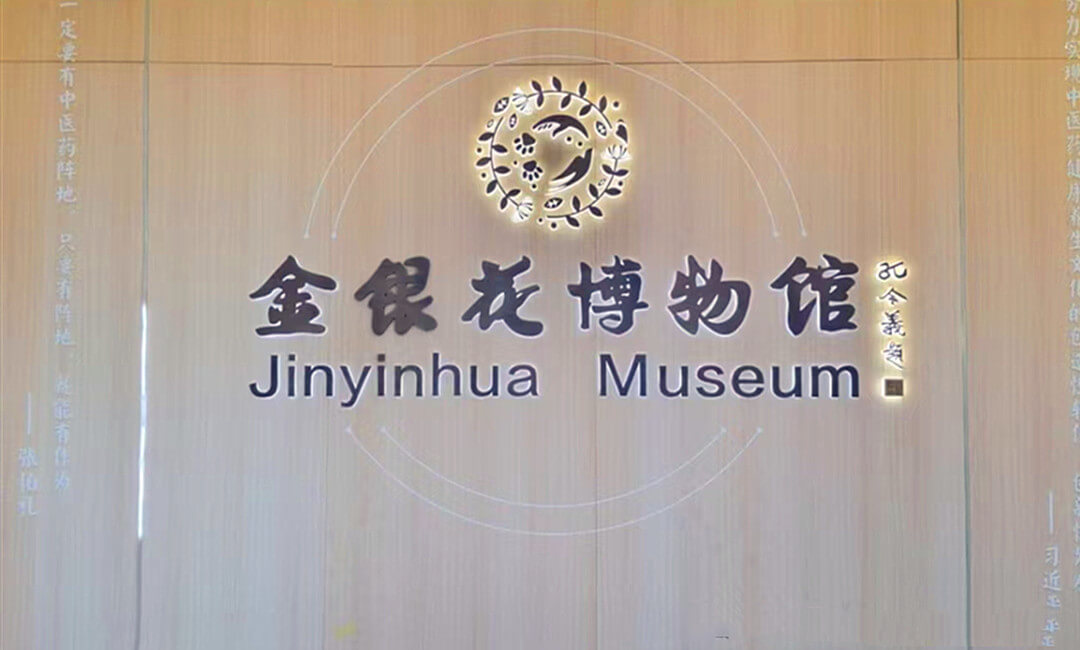
它并非当地规模最大或名气最响者,甚至从产品结构看,也都算不上纯粹的金银花企业。但正是它,让我们在地理标志产品的市场化迷局中,看到了诸多有益探索,也填补并修正了我们对地标企业的认知。
本文便以此企业为切片,试图从多个视角审视金银花,乃至整个中国地理标志产品的命运与选择。
——编者手记
一、品类创新,往往不是惊世之作
围绕金银花的产品创新,在平邑并不少见。金银花水、金银花酒、金银花牙膏、金银花饮料……林林总总。产品创新看似创新活跃、品类丰富。但深究本质,这类尝试只能算作简单的产品创造,而非真正的品类创新。
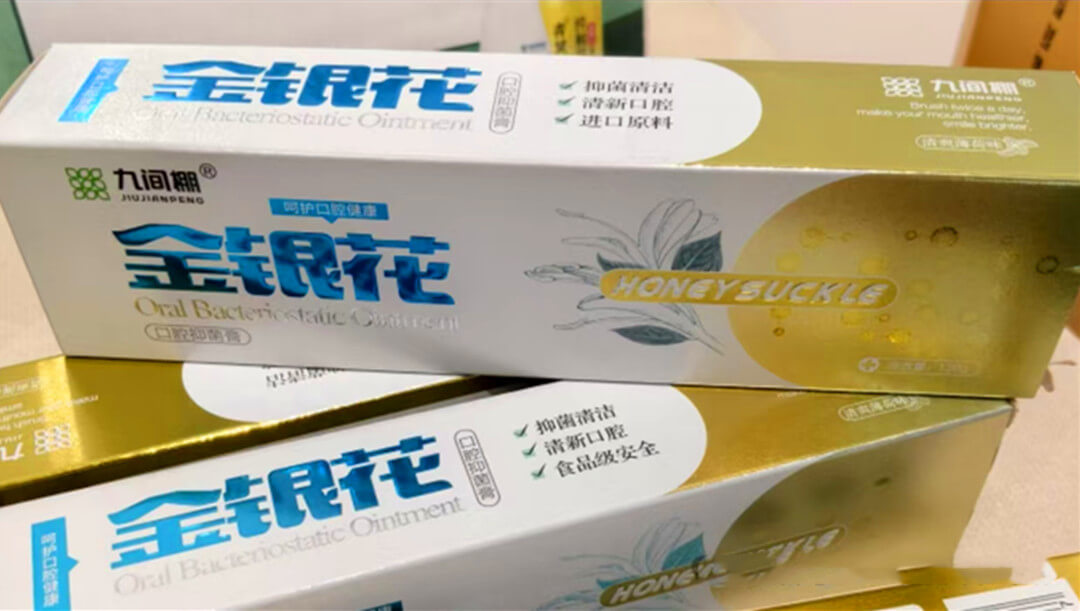
用金银花主导品类,还是用诸如“清热牙膏”主导,可视为产品创造还是品类创新的差别
二者的核心区别,直接决定了产品的市场生命力与产业价值。
我们发现,金银花这一物种虽然有其鲜明的功能价值,但先天短板也很突出。
相较于茶叶、陈皮、化橘红等高附加值的地标产品,金银花一方面文化价值单薄,药食同源的属性并未形成大众熟知的消费文化、饮用场景与情感共鸣,缺乏文化赋能便难以实现品牌溢价;另一方面,时间价值缺失,所有高溢价的地标产品,大多具备“越陈越香、历久弥珍”的年份属性,是典型的“时间的朋友”,而金银花始终没有形成年份价值的大众认知,价值天花板较低。
即便对标大众花茶品类中的茉莉花,金银花也缺乏专属的感官记忆点。茉莉花拥有辨识度极高的独特香气与清甜口感,而金银花口感偏清淡、风味无记忆点,消费场景受限。
多重短板叠加之下,即便金银花位列国家106种药食同源名录,具备天然的健康属性,却始终无法在大众消费认知中建立专属、独立、稳定的价值体系。
直到走近鲁蒙金银花合作社,我们见识了一家地标企业的务实商业智慧。
首先让我们眼前一亮的,是一款名曰 “金银花红茶”的产品 。
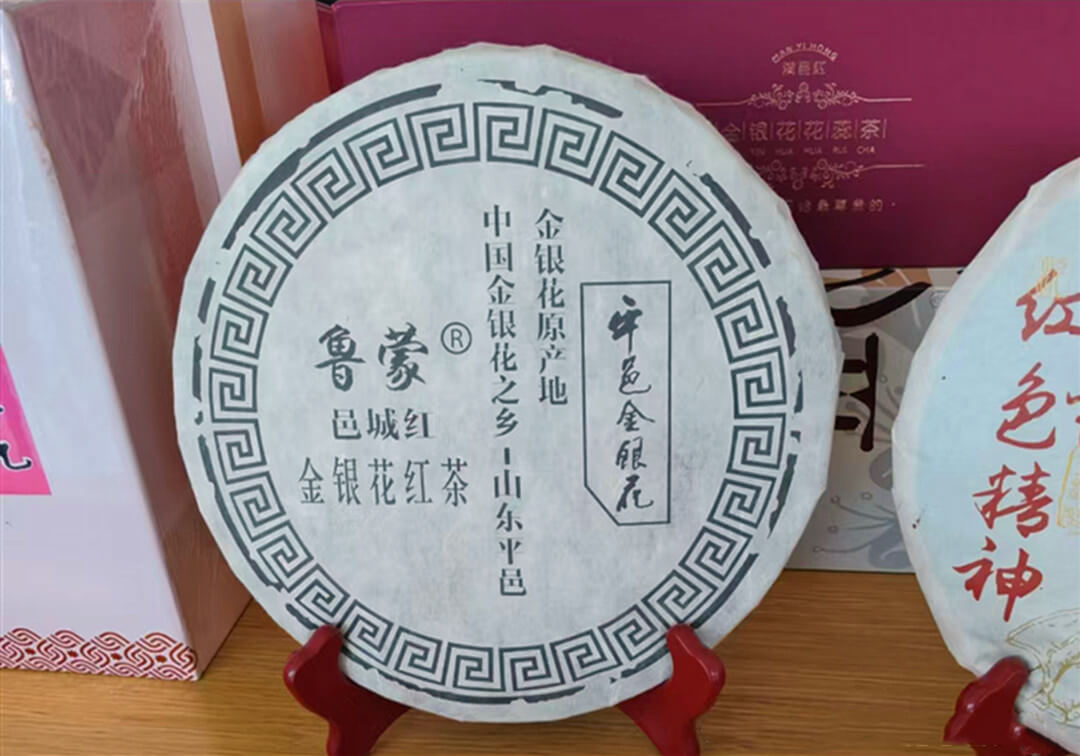
初识此名,以为是金银花与红茶的简单混合,既能满足红茶的品饮需求,又能借金银花之性中和红茶的燥热。但这是一款按照红茶工艺制作的金银花发酵茶,是百分之百的纯金银花茶。其形态、色泽、口感皆近似红茶,故得其名。
这是否是一个绝佳的品类名,此处不做定论(金银花红茶也被称之为金银花发酵茶)。但这确实是我们所见的,最具创新价值的金银花产品。其品类价值体现在四个方面:
第一,借力大众认知,依托消费者熟知的红茶品类心智,降低市场教育成本,解决了金银花消费认知薄弱的痛点;
第二,构建技术门槛,专属的发酵工艺区别于传统晒干、烘干金银花原茶,形成差异化竞争壁垒;
第三,赋予时间价值,发酵工艺让金银花具备了品类稀缺的陈化潜力,弥补了无年份价值的短板;
第四,重构消费场景,彻底打破金银花单一的“药用、功能性养生”属性,将其从刚需功能消费,转化为日常休闲消费、社交消费,甚至赋予部分文化属性。
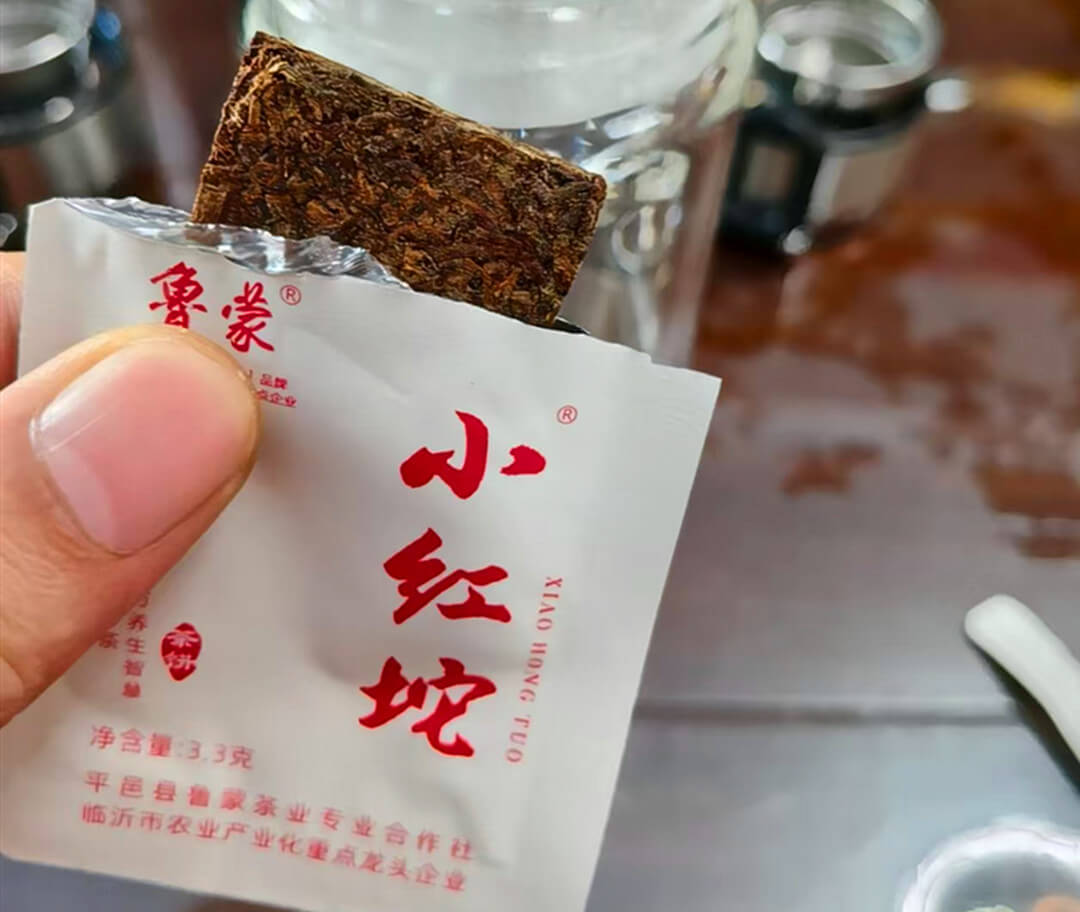
可能有人会提出质疑:市场会接受这样的品类么?
全国市场接不接受另当别论,但对于平邑乃至临沂市场(认知)而言,这无疑是一款具有鲜明地域特色的创新产品。鲁蒙称之为“迄今金银花红茶产业的创新研发代表”,并不为过。
更关键在于,这份对品类本源的突破,在同质化严重、创新浮于表面的金银花产业中,显得尤为珍贵。
二、品牌可以模仿,但用心无法复制
鲁蒙注册了众多商标,开发了琳琅满目的产品。走近其门店的货架,活脱脱一个典型的地标产品展示台:既有上述金银花红茶、发酵茶,也有沂蒙山区的小众绿茶,更有山东特色的煎饼、鲜辣椒酱、黄桃罐头……
关键是,以上均为自有品牌,全部自主研发,大部分独立命名,基本上全是统一的礼盒包装。
观其包装,既有“东方养生智慧”的高端文案,也有“精选五谷杂粮”的朴实描述;广告语亦是多元,“煎饼卷万物 正宗临沂味”工整地道,“道地·优质·生态·诚信”则略显常规,词义明确。
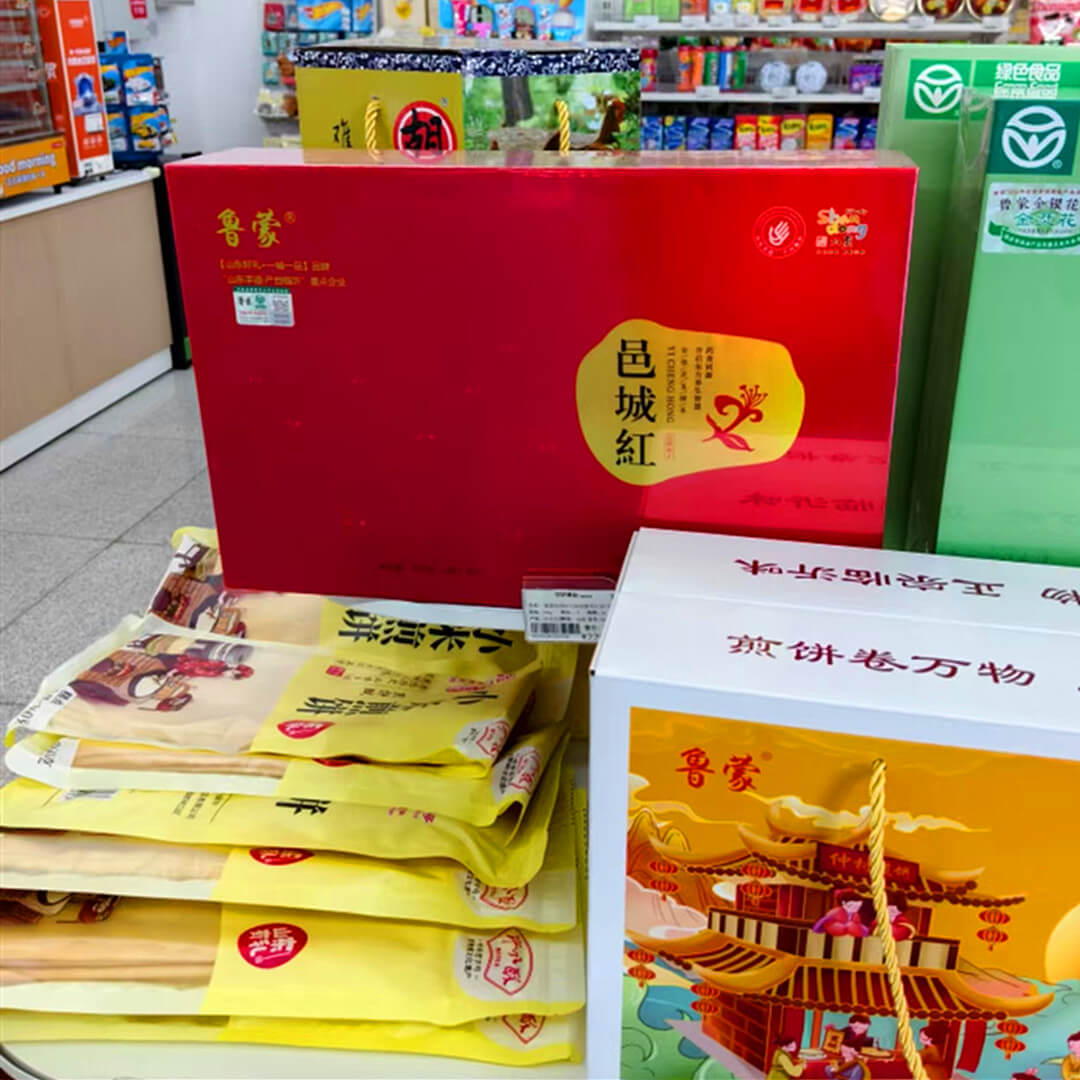
(蒙山高铁站陈列的鲁蒙产品)
初看之下,这些包装呈现出一种似曾相识的“乡镇企业范儿”——这也几乎是每个地标产区特产店的标配,是大多地标企业对于“品牌”的普遍理解与表达方式。
若仅停留于此,鲁蒙无疑是同质化地标市场中的“普通教材”。
但不普通的是:这些产品卖得都相当不错。在与创始人王总的交流及外围评价中,我们得知其这些产品——它一直在动销,持续且不低价地动销这在当下已属实难得。
何以外观平平的品牌,竟能活得很滋润?
创始人王总的一句话揭示了部分谜底:“我就对产品感兴趣,每天就是琢磨这个,寻摸那个。”
当一位老板用“产品”的思维去经营企业,在过去的宏大叙事下,或许会被认为格局不够、商业眼光短浅。但在商业回归本质、增量红利消退的今天,一个拥有产品思维且身体力行的老板,比那些仅拥有资本、资源或谈“格局”、“模式”的企业主,更能守住企业的下限,尤其对于中小企业而言,这是生存的基石。
还有鲁蒙对产品细节的把控,让我们从细节上了解到他对产品力的践行是怎样一种心态。
一款金银花粉末茶,貌似锡纸(带孔)包装,即泡即饮。为制作此品,他专寻南方代工厂,将自产金银花粉末寄去,按自己想法加工后寄回。
这并非重点,重点是粉末的来源:制作金银花红茶时,难免产生碎末。常规做法是掺入完整包装中充量,但王总选择将碎末单独收集,开发成粉末茶产品。
这个看似简单的“小动作”,不是要证明他的匠心或智慧,而是想说明,很多不起眼的换位思考,往往能让产品更有魅力。
在地标产品赛道,品牌包装、营销话术、视觉风格均可复制模仿,但扎根细节的产品思维、坚守品质的初心、贴合用户需求的打磨,最是难以复刻。
品牌打法或许有优劣,产品的推新或有瑕疵,但产品逻辑一旦正确、品质底线一旦守住,即便品牌呈现看似平平无奇,也绝不会被市场无视。
三、每个逆势增长的企业,都有一个能胜任产品经理的老板
这句话,我们在上百家企业(涵盖餐饮、地标、大健康、零售等领域)的近距离观察中得到了反复验证。
鲁蒙创始人再次强化了我们的论断:企业老板亲自主导产品创新与定位,参与研发调整的,今天普遍活得比较滋润;反之,老板若仅在投资、管理或营销上发力,而对产品介入不深,经营平平者居多。
很多企业主存在误区,将产品研发全权交由技术人员,认为专业研发人员即可按照指令创造出优质产品。但事实是,研发人员绝不等于产品经理。我们接触的技术研发,大多以现有市场产品为参照、以原料工艺为核心,聚焦技术层面的优化,却难以洞察到用户核心需求,因此总是陷入“技术完美、市场滞销”的困境。
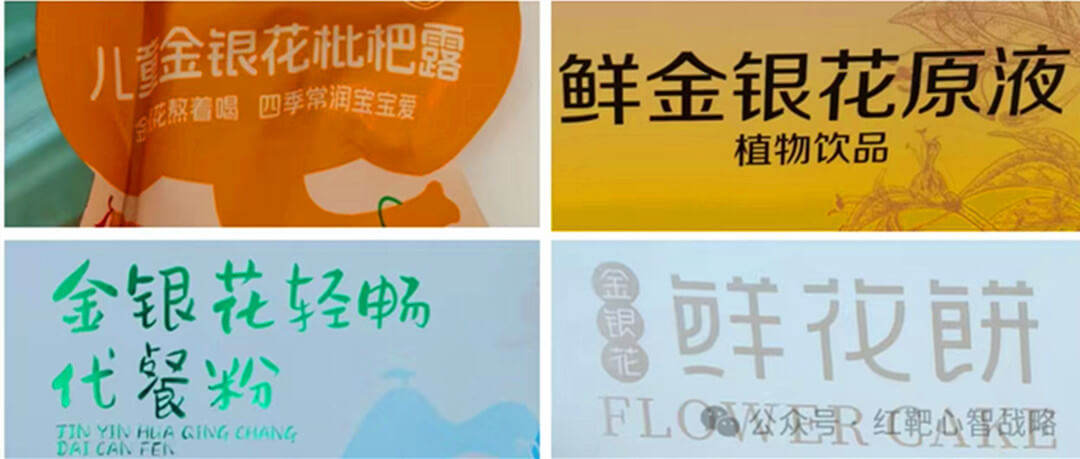
(这样的产品大概率与老板的主导和参与关系不大)
而企业创始人主导产品打磨,具备天然的必要性与可行性,也是企业做好产品的核心第一步。优秀的创业者不必熟悉每一道生产工艺,但必须懂产品、懂用户、懂市场,对“该做什么产品、该舍弃什么产品、产品的核心价值是什么、用户的痛点在哪里”有绝对笃定的认知与判断,牢牢把控产品的核心定位与迭代方向。
另外,合格的老板型产品经理,必须具备力排众议的决策魄力。
红靶心智战略总结出一条反常识规律:如果一款新产品能够获得企业所有决策者(或者大多数的内部、外部人员)的一致认可,那这款产品大概率是平庸的产品。
理由也很简单:多数人的倾向,并非源于市场洞察与用户需求,而是来自已有的经验或市面同类产品的认知投射,见过即认可,最终只能复刻同质化产品,无法实现差异化突破。真正的创新,往往伴随着争议,需要创始人敢于打破固有认知、坚持正确的产品方向。
还有一点,产品打磨贵在长期深耕、持续迭代。
很多中小老板存在固化思维,认为产品落地上市即可一劳永逸,满足于“有产品、能售卖”的基础需求。但真正的产品思维,是永无止境的深耕,持续优化工艺、升级配方、挖掘产品核心价值、适配迭代消费需求。只重形式、不重内核,只求有无、不求精进的经营者,永远无法成为合格的产品经理。
当下消费市场持续内卷,行业竞争日趋白热化,企业经营难度不断攀升,对创业者的综合能力要求也越来越高。对于精力、资源、资金有限的中小企业而言,无需盲目追求大格局、大战略、大资本,首要修炼的核心能力,就是躬身入局的产品思维。
当下及未来,企业(特别是中小企业)的最大战略,追根到底就是产品战略,而产品战略,必须由老板亲自落地、亲自把控。
四、重新审视重资产与轻资产的关系
过去十年,消费领域盛行轻资产模式,贴牌、代工大行其道,然而,我们近两年的观察发现:形势在变,轻重资产的价值逻辑须再审视。
并非轻资产模式失效,而是重资产的“负重感”在减轻,甚至成为了底盘更稳的保障。
鲁蒙合作社的核心重资产,是其自主掌控的数百亩金银花种植基地,不同于普通标准化种植园,这片基地景致规整,配套阶梯、舞台、休闲品茶区,兼具种植生产、产品体验、文旅休闲多重功能,各类花果林木品类齐全,形成了闭环的乡土物产生态。
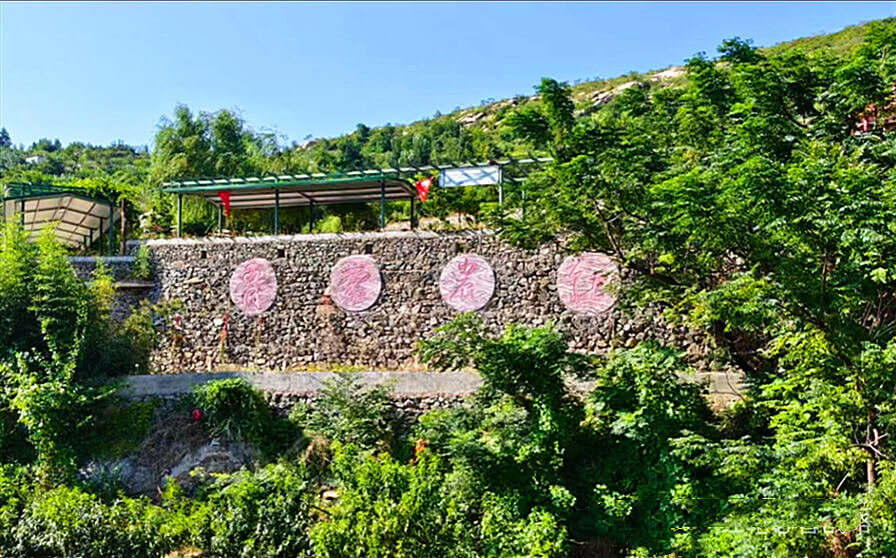
(鲁蒙种植基地)
从经营效率来看,即便拥有自有种植基地,鲁蒙也无法实现原料完全自给自足,终端产品产能与自有原料产量无法完全匹配。
从表层逻辑看,即便舍弃这片重资产基地,依托当地大宗原料市场采购,也不会影响企业的产品创新与市场运营。
但深层来看,自有基地的核心价值,绝非原料供给,而是源头认知的深度赋能。
依托自有种植基地,企业能够全程参与金银花的种植、养护、采收、初加工全流程,深度熟知原料的生长习性、品质差异、工艺适配性。
这种扎根产业源头的认知积累,是纯轻资产、贴牌代工、云端研发的企业很难企及的,也是产品持续创新、品质稳定升级的核心根基。
最近接触的一家云南黑猪企业的发展路径,同样印证了这一逻辑。该企业深耕全产业链重资产布局,上游自建养殖基地、选育优质黑猪品种,中游自建屠宰加工厂、精细化遴选优质原料,下游布局火腿、预制肉品深加工生产线,终端打造高附加值特色产品。
看似是“为一盘菜、种一片田”的笨拙打法,在深度竞争时代,却不失为贴合产业本源、最稳健的突围路径。
这里并非倡导企业盲目重资产扩张、全盘布局全产业链,也不否定轻资产模式的灵活性与高效性。而是想阐明新的产业趋势:中小地标企业在能力、资金、资源可控的前提下,适度布局源头重资产,是兼具必要性与战略性的核心动作。
不管是轻资产,还是重资产,布局的核心前提,是产业链各环节具备独立盈利空间,尤其是终端市场,必须拥有过硬的产品力、专属的品牌溢价能力,以终端盈利反哺源头深耕。
脱离了终端价值的“资产”,重量再轻,压在企业身上都是一座山。
五、每个地标产区,都有“专营店”的巨大空间
开篇提到:在平邑,面向消费者的金银花专营店近乎空白。
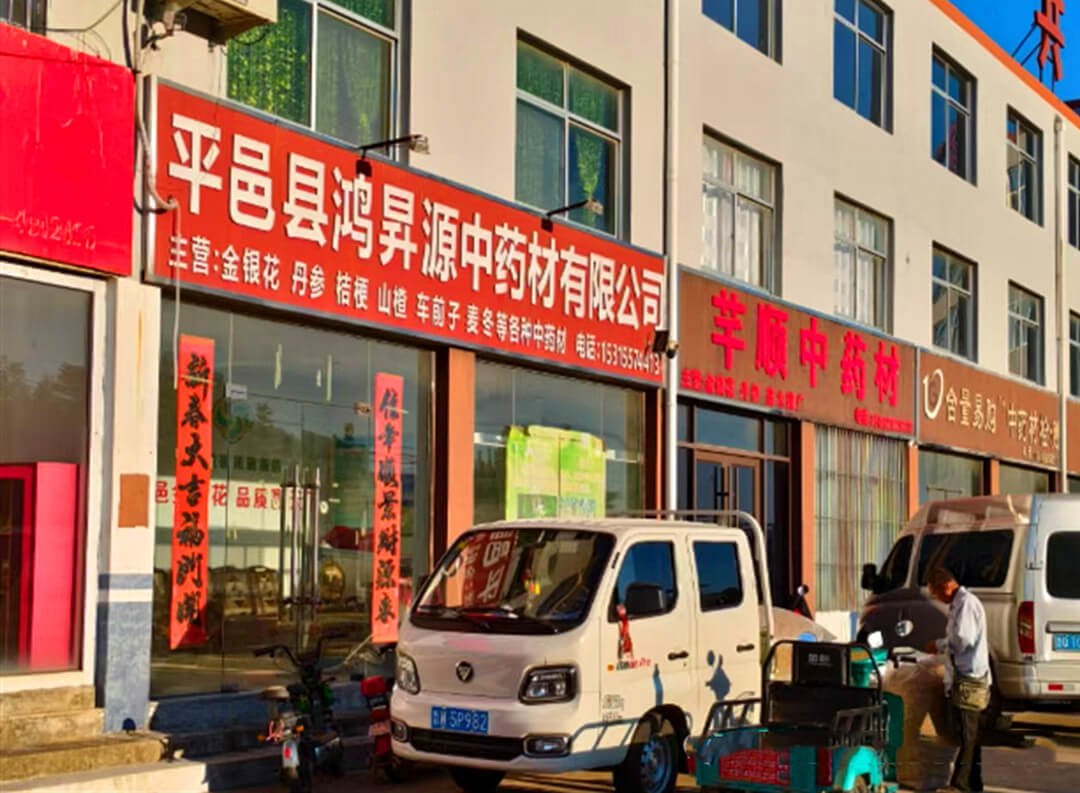
(平邑常见的金银花收购点)
对比福建茶产区、河南温县铁棍山药、广东新会陈皮、广西横州茉莉花等同量级地标产区——后者的原产地遍布特产专营店,原料、礼盒、衍生产品琳琅满目——金银花核心产区的C端零售几乎是一片荒漠。
这一现状极具反差感:平邑金银花产量、交易量双双领跑全国,是当之无愧的中国金银花第一产区。但对标国内同量级地标产区,产业市场化程度差距较为明显。
我们因此得出这样一个结论:地标原产地专营店的多寡,相比产量规模,更能衡量一个地理标志产业的市场化程度与产业链价值。
在红靶心智战略看来,产量规模决定产业底盘,而终端零售业态,直接决定产业的品牌高度、利润空间及心智渗透率。
专营店是产品价值向消费价值转化的“最后一公里”关键节点,其数量的多少,关联着地标产业价值的厚薄。
在平邑金银花产区终端零售业态近乎空白的背景下,鲁蒙的线下门店如同产业孤岛,凭借自有产品体系稳定盈利、长期存续再次表明:所有地标产区,都具备终端专营店的成长沃土。
更准确一点说,只要所在的区域有人流交互、有乡土物产认知,就有持续的消费需求,特产零售的市场肥力就会持续存在。
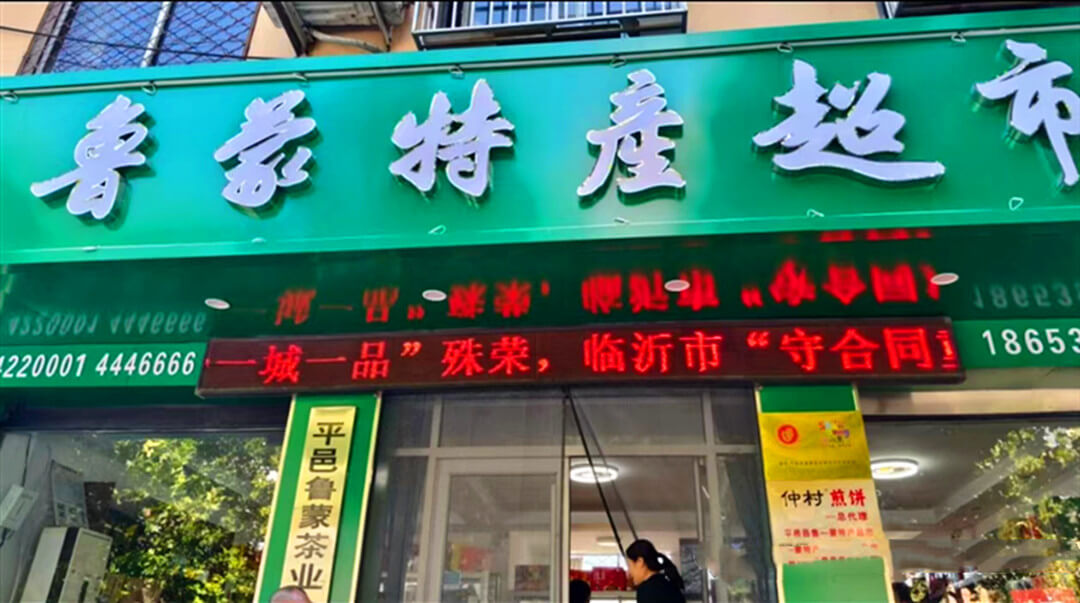
(平邑为数不多的金银花零售店)
特别是诸多行业在电商冲击、线上价格内卷的当下,原产地实体专营店,反倒有望成为地标产品最稳定、最优质的避风港。线上同质化比价严重、信任度薄弱,而线下门店可体验、可感知、可溯源,具备天然的信任优势。
但终端门店的核心竞争力,绝非“特产门店”的招牌,而是产品的非标化、专属化、差异化。
如果一家特产门店售卖的是标准化的通货,线上线下价格透明、随处可购,门店便毫无核心竞争力,极易被替代。
鲁蒙门店能够深耕十余年、客源稳定,核心不在于产品数量多,而在于拥有金银花红茶等一系列独有的、区域专属的、难以复制的差异化产品,这也是所有地标终端零售的核心生存逻辑。
换言之,鲁蒙特产店卖的是不是“地标产品”,而在于产品的“非标化”与“专属性”。
零售行业,概莫如此。
六、懂边界,不仅是企业稳健的经营之道
近两年,很多民营中小企业面临经营压力,在市场内卷、利润下滑、成本上涨以及不确定的外部因素干扰的合围之下,普遍增长乏力、举步维艰。但我们接触或服务的众多企业中,仍有不少主体逆势增长、稳步突围。
复盘这些优质企业的共性特质,懂边界、守初心、不盲从,是最显性的优势。
鲁蒙合作社王总的一句话,看似朴实,却极具经营智慧:“我胸无大志,不想盲目做大规模、铺摊子,只想着把眼下的产品做好。”
不贪多、不冒进、不跟风,深耕自身能力边界,专注做好核心主业,这份克制,是企业长期稳定盈利的关键。
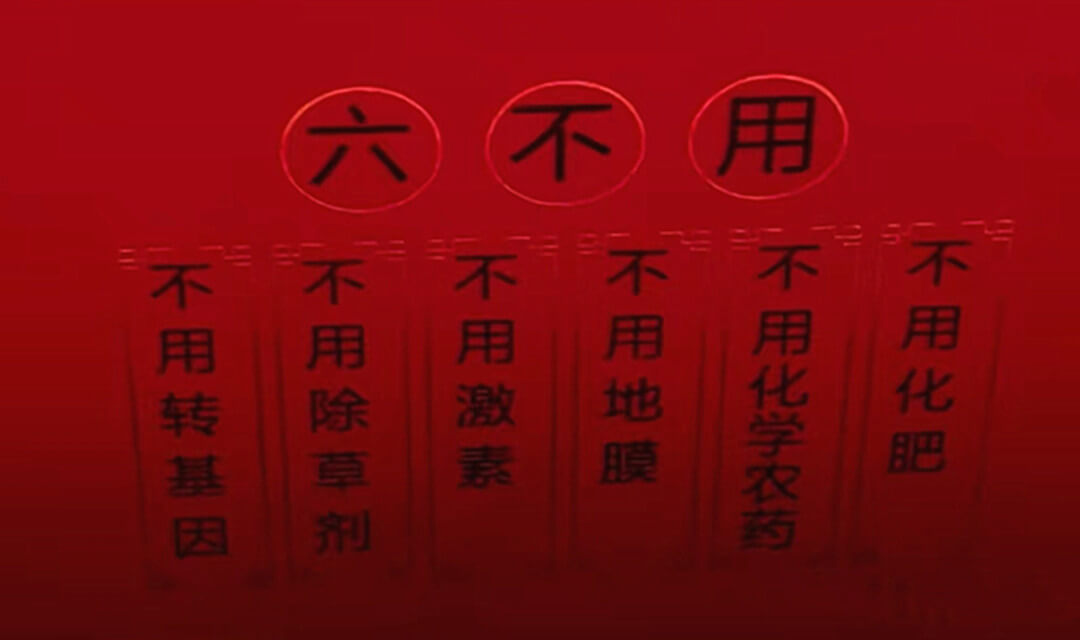
(产品包装的“六不用”,平实又具边界感)
不止鲁蒙,我们服务过的北京一家中式糕点企业,同样凭借边界思维逆势突围。创始人深耕产品、躬身打磨工艺,自诩“非科班的产品经理”,同时始终坚守清晰的经营边界:不偷工、不减料、不赚短视快钱、不赊账经营、不画饼造势(你也别给我画饼)、不盲目扩张。
在整个烘焙行业低迷内卷、大批门店倒闭的当下,这家企业反而凭借口碑沉淀,收获了更多用户信任与稳步增长的市场回馈。
反观大量经营陷入困境的创业主,大多存在边界感缺失的问题。
在市场经济“法无禁止即可为”的规则下,很多经营动作虽合规合法,却脱离自身能力边界。盲目跨界扩张、跟风追热点、追求规模噱头、忽视产品品质,看似机会满满,实则不断消耗品牌口碑、带给用户持续的不确定感。
企业经营者一旦模糊了经营边界、动摇了初心底线,传递给市场和消费者的就是模糊、混乱、不可靠的品牌认知,大概率会被消费者疏离、被市场忽视。
结语:地标产业的现状和乡土守护者的未来
红靶心智战略将鲁蒙作为案例拆解,并非要证明我们认可其所有做法,而是旨在表达:一个依托市场的地标经营者,有哪些事情可以做,哪些不必做,哪些要折腾,哪些能折腾出效果。
中国地标企业身上有太多的“共通性”和特殊性。
其一,夹缝中的“双线作战者”。 它们深扎于第一产业的链条端,常年守着附加值最低的环节——种植、初加工。然而,现代企业制度又要求它们建立体系、塑造品牌,去迎战那些链条更短、模式更轻的专注型消费品选手。
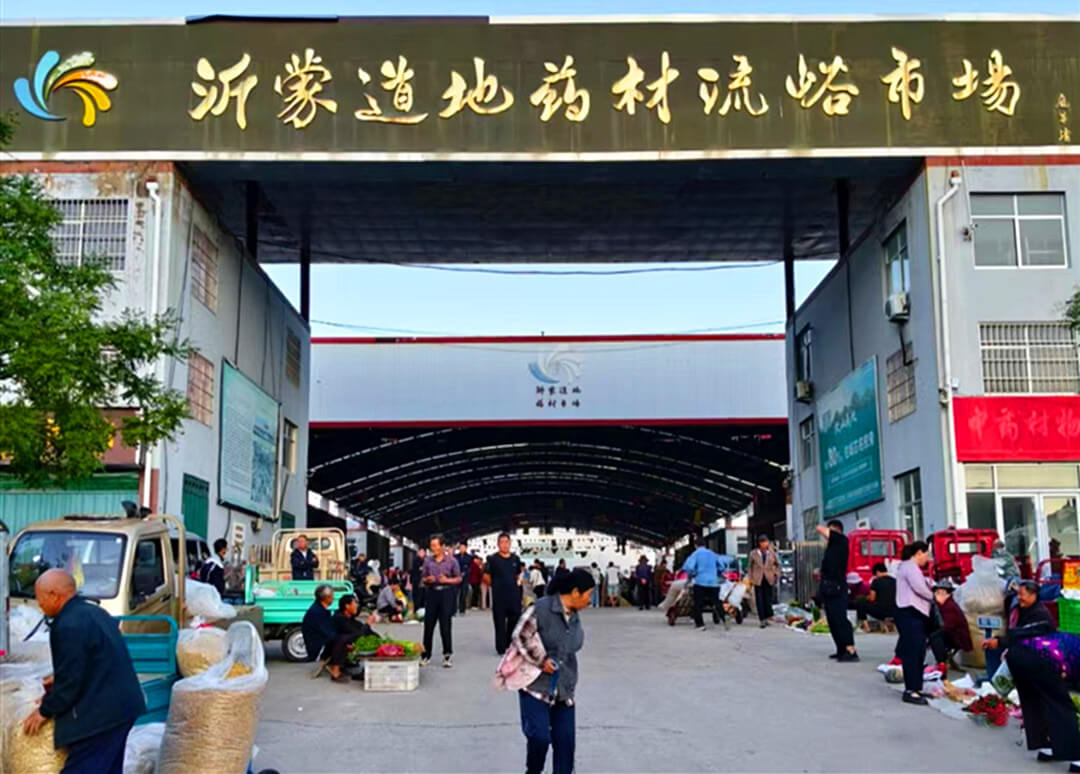
(当地知名的金银花大宗交易市场)
一企之力,要应付“产业上游的厚重”与“市场终端的轻盈”两端,这对资源配置、团队能力、战略定力的要求,近乎苛刻。左手是“下里巴人”的土地与农事,右手是“阳春白雪”的品牌与营销,两种角色不仅需要艰难转化,更要求融为一体,无缝衔接。
其二,资源贫瘠的“小池塘里的大鱼”。 它们可调配的资源相对单一且有限。土地、原料、初代加工技术,是它们仰仗的几颗棋子。这决定了它们既要向充分竞争的市场要效益,却又难以像真正的工业品或快消品企业那样,根据市场需求的细微波动去灵活调整产量与产品形态。
它们中的佼佼者,在区域农业板块中或许光芒耀眼,但若放入全国消费品企业的阵营里,其体量与品牌声量,往往连后者的零头都够不上。他们更像是某个山头的“山大王”,在自己的领地里说了算,可一旦踏入真正的商业江湖,便显得势单力薄。
其三,乡土使命的“时代负重者”。 他们的数量极其庞大,如同大地的根系,是他们守住了千年以来土地的根基,也是他们通过现代化、市场化的尝试,让古老的土地焕发出前所未有的生机。地理标志品牌这一概念,将他们整体提升到前所未有的高度,也赋予了其传承文化、振兴乡村的宏大使命。
但对每一个具体的经营者而言,这种使命,有时亦是沉重的枷锁,让他们在“做自己”与“成为期待”之间步履蹒跚,甚至充满苦楚。
在平邑、在莱阳、在阜平、在甘南、在黄山、在忻州、在大理......所见所思,我们想通过一个样本进行梳理和阐发。如果能对中国数以百计的地标产区,数以万计的地标企业有所启发,当属我们的幸事。
金银花之乡平邑的这家企业——鲁蒙,或许只是中国万千地标企业中毫不起眼的一个。但它用自己“不起眼”的方式,回答了那些宏大而沉重的问题:在传统与现代的夹缝中,如何安身立命?在品牌与市场的喧嚣中,如何守住底线?在重与轻的选择中,如何权衡取舍?
它给出的答案,并非唯一的标准,更非完美的模板,但却充满了朴素的商业智慧:回归产品,躬身入局;守住边界,用心经营。
这些道理,质朴无华,却在浮躁的时代,显得尤为珍贵。
来源:红靶心智战略 编辑:子萱

电话:15106967789 邮箱:lyxy_news@163.com
网络报警服务:110 扫黄打非举报电话:12318
山东互联网违法和不良信息举报中心:http://www.sdjubao.cn/
Copyright © 2001-2021 www.lunanjj.com All Rights Reserved.
鲁南经济网版权所有 未经许可 不得转载或镜像
制作维护:山东云采智能科技有限公司